
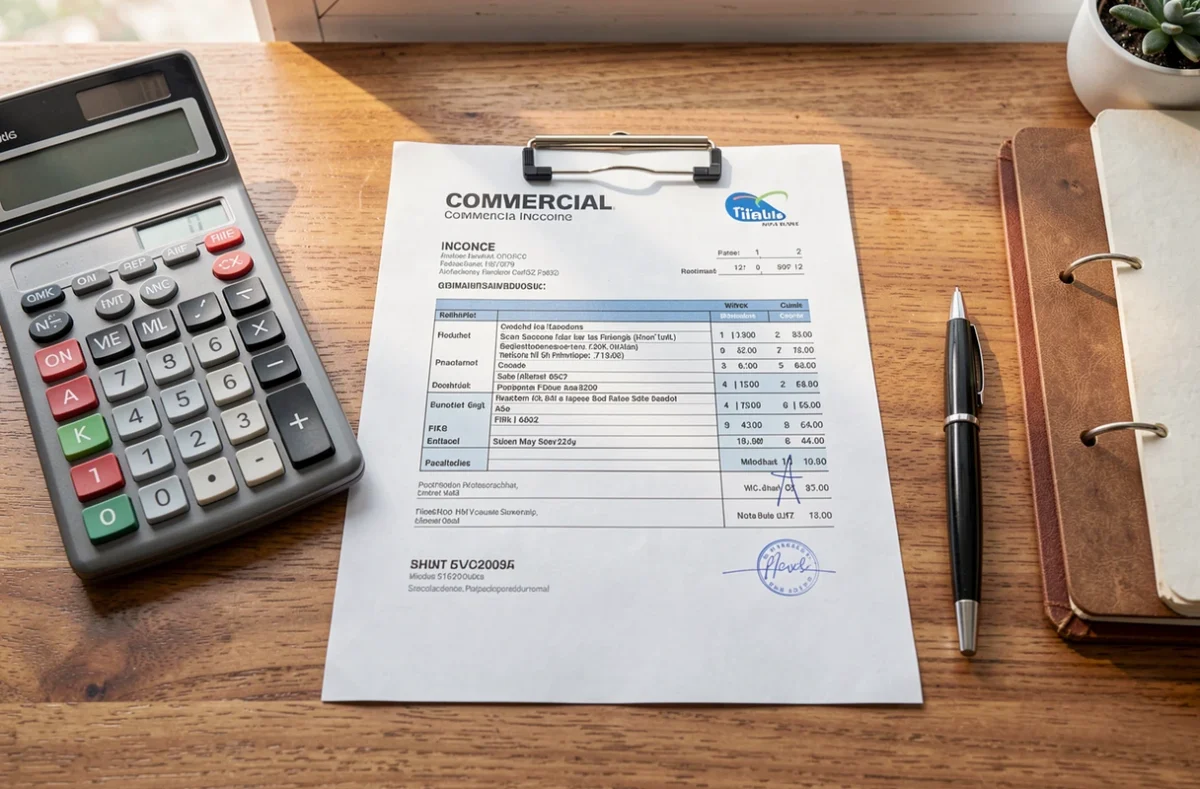
La facture de douane, aussi appelée facture commerciale, accompagne toute marchandise qui quitte l’Union européenne. La douane s’en sert pour identifier les biens, vérifier leur origine et calculer les droits et taxes. Elle nomme le vendeur et l’acheteur, décrit chaque article (code SH, origine, quantité, valeur) et précise l’Incoterm retenu pour la vente.
À quoi sert la facture de douane dans un dédouanement
Hors de l’UE, la facture commerciale prouve la vente entre l’exportateur et l’importateur. Sa valeur sert de base de calcul aux droits de douane et aux autres taxes du pays de destination.
Sans elle, ou avec un document incomplet, le colis reste bloqué à la frontière. Le nombre d’exemplaires à joindre est détaillé dans notre article sur les trois exemplaires de la facture douanière.
Il n’existe pas de modèle officiel unique : seules les mentions comptent. Un document produit par un logiciel de facturation convient dès qu’il les contient toutes.
Les mentions obligatoires d’une facture de douane, rubrique par rubrique
Pour remplir la facture de douane sans oubli, voici les rubriques que les transporteurs et la douane attendent :
- l’identité complète et l’adresse de l’expéditeur et du destinataire, avec le numéro EORI de l’exportateur ;
- le numéro et la date de la facture, la devise et les conditions de paiement ;
- pour chaque article : une description précise, le code SH, le pays d’origine, la quantité, la valeur unitaire et la valeur totale ;
- le poids total, le moyen de transport et l’Incoterm, qui fixe les obligations du vendeur et de l’acheteur ;
- la signature de l’exportateur, le cachet restant facultatif.
Le numéro EORI est un identifiant valable dans toute l’UE. Sa demande est gratuite et se fait auprès de la douane. Il se rattache à une entreprise déjà déclarée, d’où l’intérêt de l’immatriculation de l’entreprise avant toute exportation.
Le code SH, lui, détermine les droits, les taxes et les contrôles applicables : une erreur à cette ligne se paie sur toute la facture.
Valeur à déclarer, pro forma et transmission au transporteur
La valeur en douane correspond au prix réellement payé, auquel s’ajoutent les frais de transport et d’assurance selon l’Incoterm. À l’import, les droits se calculent sur cette valeur, majorée des frais de port et d’assurance jusqu’à l’entrée dans l’UE. Un envoi gratuit porte quand même une valeur, celle des marchandises.
Côté TVA, l’exonération à l’export est subordonnée à la sortie effective des marchandises, que la douane constate. La mention d’exonération est à prévoir sur la facture de vente, et le détail du texte applicable relève de votre comptable.
La facture pro forma sert aux envois sans vente : échantillon, retour, prêt. La douane la définit comme une facture « pour la forme », qui présente tous les éléments d’une facture ordinaire sans entrer en comptabilité ni correspondre à un paiement. Une vraie vente exige une facture commerciale.
La facture se rédige en anglais pour la plupart des destinations, sur papier à en-tête, en trois exemplaires dont une copie conservée par l’exportateur. Certaines destinations acceptent le français, selon les transporteurs. Les exigences varient d’un pays à l’autre : le transporteur ou le transitaire les confirme avant le départ.
L’original se glisse dans une pochette collée sur le colis. La version électronique, transmise avant l’enlèvement, évite les pertes de papier ; sur ce point, la dématérialisation des factures s’applique aussi aux documents d’export. Pour un envoi pressé, comparez les services de livraison express, car chaque opérateur a ses propres règles documentaires.
À l’import : la facture de droits et taxes et sa comptabilisation
Quand vous importez, le transporteur ou le transitaire vous adresse une facture de douane distincte : droits de douane, TVA à l’importation et frais de débours ou de gestion. Rapprochez-la de la facture du fournisseur et de la déclaration en douane avant de payer.
La TVA à l’importation se calcule sur la valeur en douane, augmentée des frais jusqu’au lieu de livraison finale et des droits dus. Pour une entreprise redevable qui possède un numéro de TVA intracommunautaire français, elle est auto-liquidée et reportée sur la déclaration CA3.
Pour l’enregistrement, les droits de douane s’ajoutent au coût d’achat des marchandises. La TVA à l’importation, auto-liquidée, est en principe déductible, et les frais du transitaire suivent la facture de ce dernier. Votre expert-comptable choisit les comptes à mouvementer.
Les erreurs qui retardent un dédouanement
Quatre défauts reviennent sur les factures de douane et suffisent à immobiliser un colis :
- une description vague (« pièces », « vêtements ») au lieu d’une désignation précise ;
- un code SH erroné ou absent ;
- une valeur incohérente avec le prix de vente ou avec l’assurance ;
- un Incoterm oublié, qui rend les frais impossibles à répartir.
Une facture illisible ou sans signature produit le même effet. Le colis attend alors en entrepôt, et les frais de stockage s’ajoutent jusqu’à la régularisation du dossier.


